海外短剧,被拍在了沙滩上?
下载量、内购收入与投放活动出现分化,海外短剧下一阶段该关注什么?
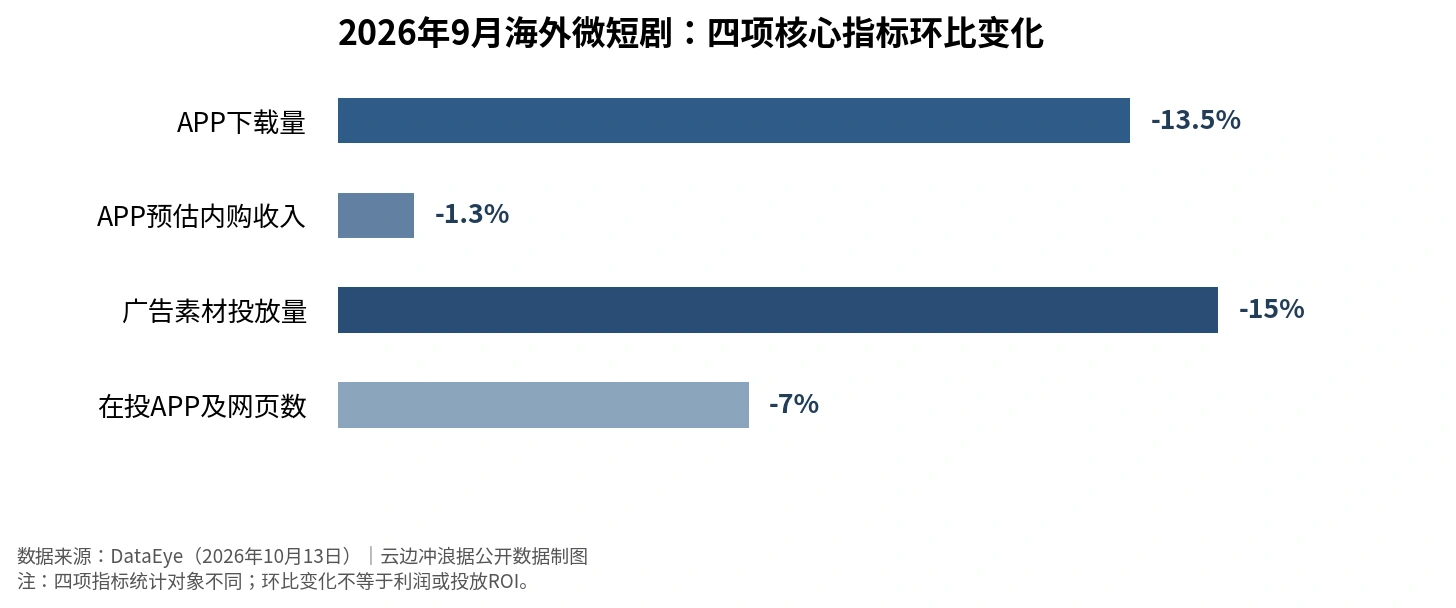
2026年10月13日,DataEye发布9月海外微短剧市场数据。报告显示,9月海外微短剧APP在iOS与Android双端的预估下载量约2.42亿次,环比下降13.5%;预估应用内购收入约2.85亿美元,环比下降1.3%。同期,DataEye-ADX监测到的海外微短剧广告素材投放量约525万组,环比下降15%;在投APP及网页共1192款,环比下降约7%。
上述数据反映出9月新增获客和广告投放活动同步放缓,但不能据此认定海外短剧需求已出现长期拐点。下载、应用内购收入和广告素材投放量分别衡量不同环节,不能直接换算为单剧利润或广告投放回报率(ROI)。
一、市场事实:获客回落幅度高于内购收入
从月度变化看,预估下载量下降13.5%,预估应用内购收入下降1.3%,二者变化幅度并不一致。这说明下载增长与付费收入并非同步波动,但仅凭总量数据,尚不能判断是用户留存改善、付费转化提高,还是平台结构与地区构成变化所致。
头部产品仍具规模优势。DataEye统计的9月下载榜中,ReelShort以超过2800万次下载位列第一,TikTok旗下短剧应用PineDrama以超过1600万次下载位列第三。排名属于该机构的月度估算,不等同于平台官方披露的实际安装量。
二、地区分化:下载增长市场与付费市场应分别评估
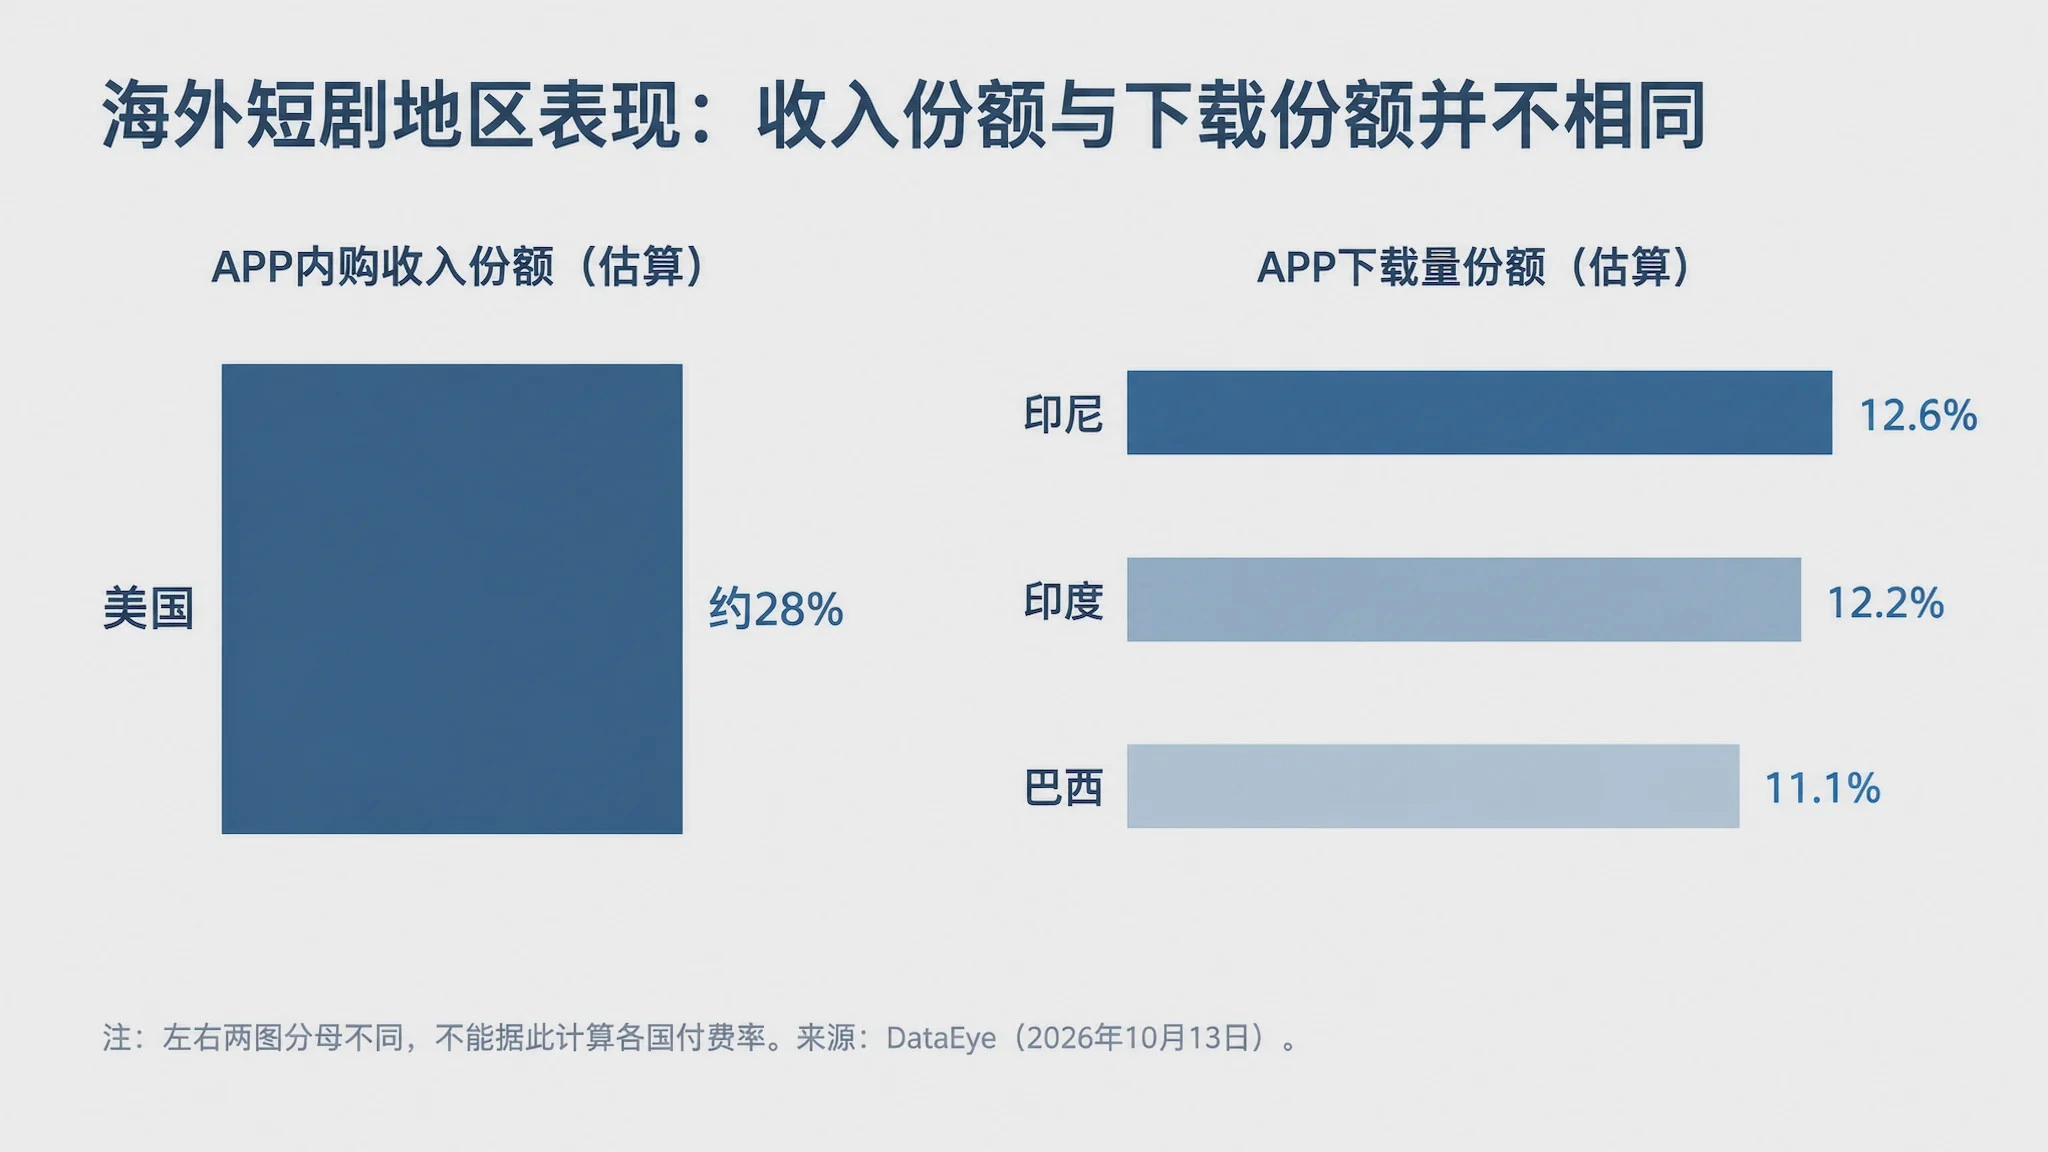
在DataEye的9月估算中,美国贡献约28%的海外短剧APP应用内购收入;下载量方面,印度尼西亚占比12.6%,印度占比12.2%,巴西占比11.1%。收入份额与下载份额使用不同分母,不能简单据此比较各国用户的付费能力。
对发行团队而言,市场选择应从单一下载排名转向分地区验证:结合题材适配、语言版本、付费门槛、获客成本和回收周期,分别设计高付费市场与高下载市场的商业化方案。
三、投放与变现:素材量下降不等于投放效率提高
DataEye-ADX监测的9月广告素材投放量约525万组,环比减少15%;当月新增在投APP及网页56款。素材投放量是广告活动的观察指标,不是广告花费金额,也不代表去重后的创意数量或最终转化效果。
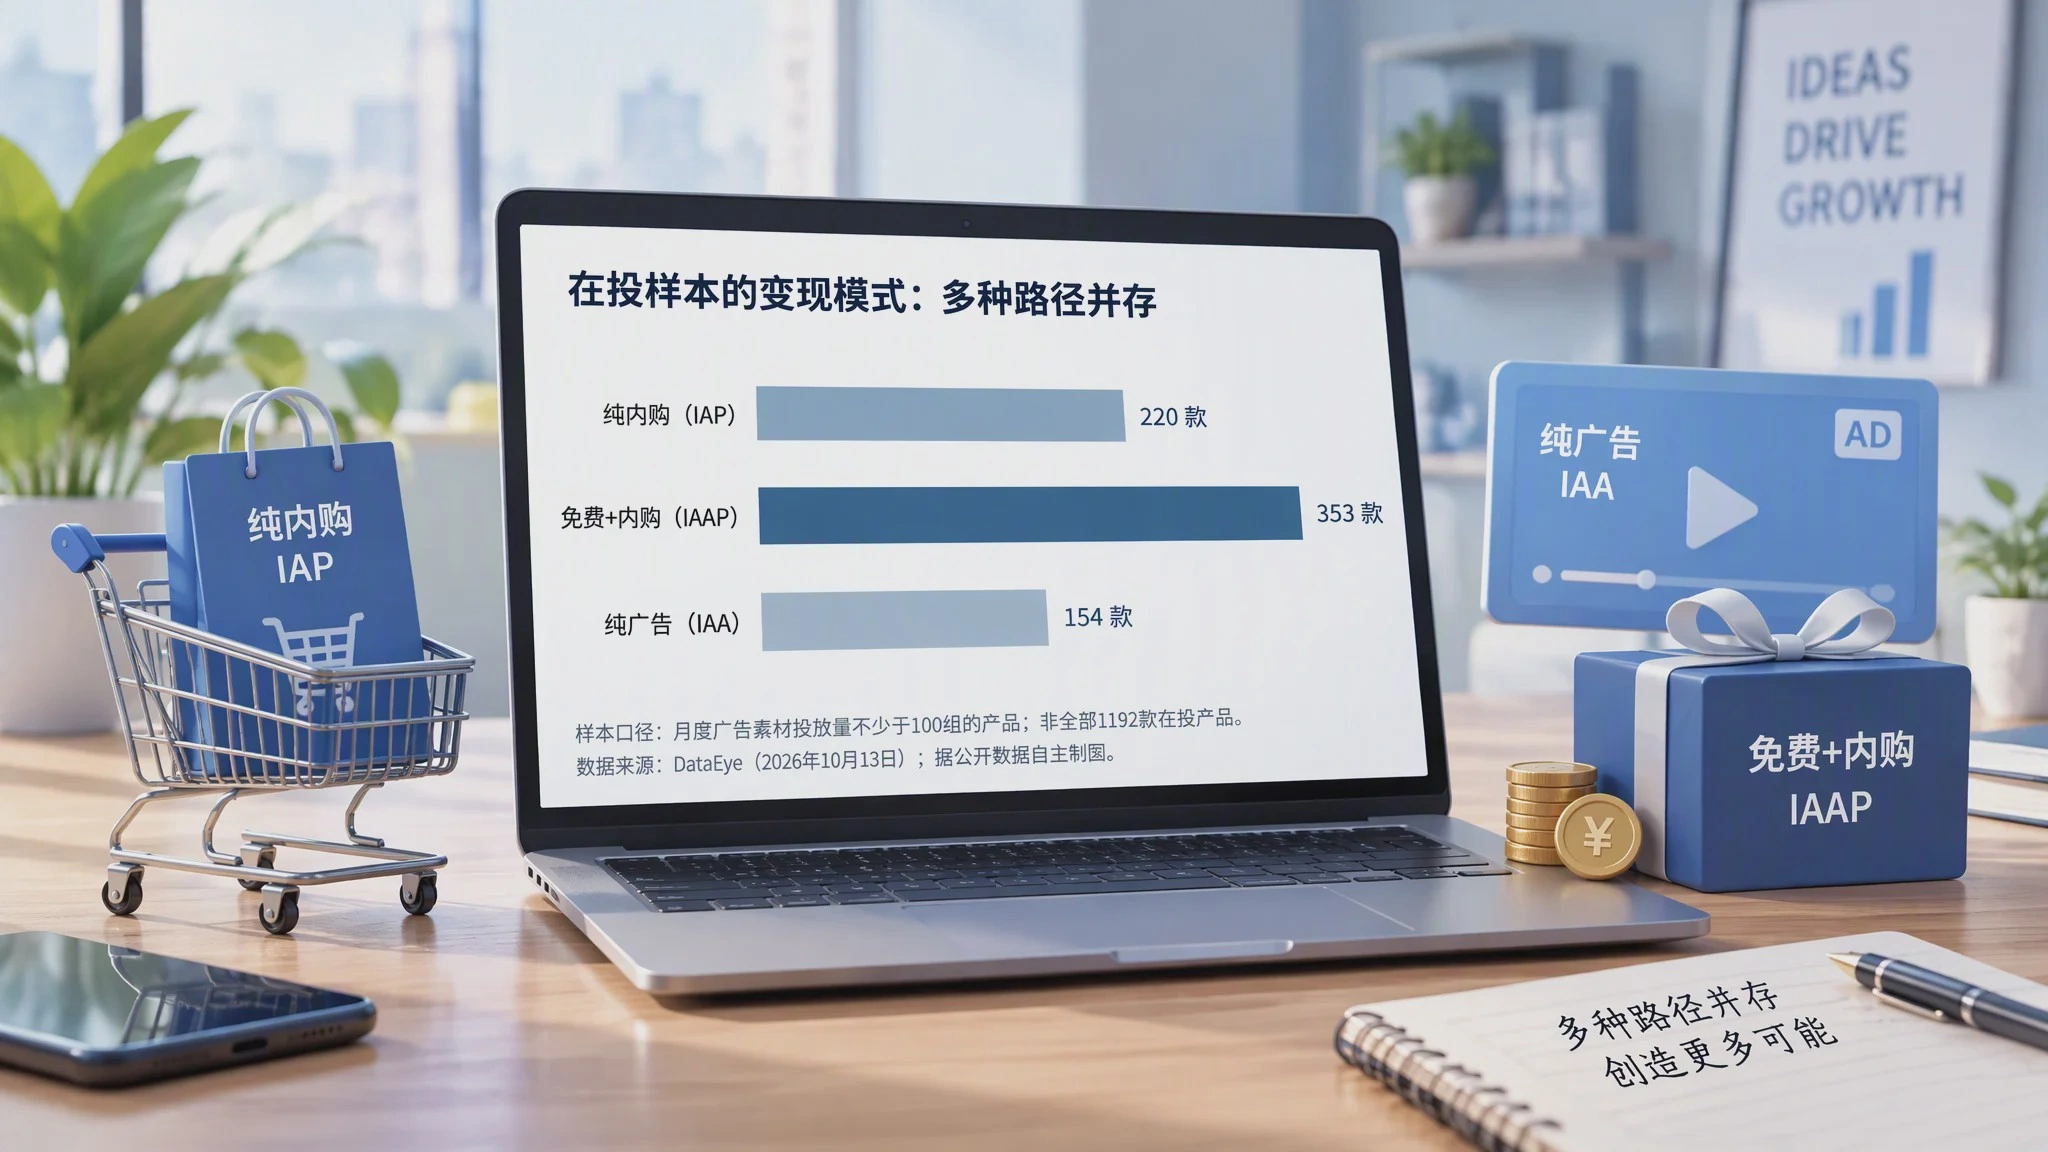
在月度广告素材投放量不少于100组的产品样本中,DataEye统计到纯内购(IAP)产品220款、免费与内购结合(IAAP)产品353款、纯广告变现(IAA)产品154款。该分类仅针对满足样本门槛的在投产品,不能视作全部1192款产品的完整变现分布。
这些数据提示,海外短剧商业化正在出现多种并行路径。具体选择IAP、IAA或混合模式,仍取决于用户获取成本、付费转化、广告填充率、用户生命周期价值以及内容成本。
四、行业洞察:下载与收入背离,真正该看什么?
9月最值得关注的不是某一项指标下降,而是下载量下降13.5%、广告素材投放量下降15%,预估内购收入却仅下降1.3%。这组反差说明获客活动与收入变化并不同步,但不能直接解释为付费转化改善。收入可能更多来自既有用户,也可能受头部APP、地区结构或统计口径变化影响。要确认原因,必须追踪同一批产品的新增用户、留存和付费表现,而不能只比较行业总量。
投放端还有一个容易被忽略的细节:素材投放量下降15%,而在投APP及网页数量下降约7%。两者降幅不同,可能反映部分产品缩减了素材测试,也可能与监测覆盖有关,不能据此认定广告预算同步减少。对发行方来说,更有价值的不是“素材投了多少组”,而是去重后的有效创意有多少、哪些开头能带来真实转化,以及同一题材在不同市场的获客成本是否仍可回收。
地区数据进一步提醒我们,下载规模和变现能力应分开衡量。美国约占APP内购收入的28%,而印尼、印度、巴西在下载量中占比较高;这些份额分母不同,不能直接推算各国付费率。真正的市场判断至少需要两张表:一张看题材热度、用户获取与内容适配,另一张看IAP/IAA结构、留存和回收周期。高下载市场未必适合照搬高付费市场的内容包装和收费节奏。
结合 Ark Radar 对市场、题材与内容热度等信号的结构化分析视角,行业月度数据更适合用来提出下一轮验证问题:哪些题材的关注度在上升、哪些地区的竞争正在加剧、哪些内容看似热门却缺乏可验证的商业回收?这些判断仍应与实际发行测试数据交叉核对,避免把“榜单热度”直接等同于“投放机会”。
因此,现阶段更可执行的策略不是一味扩充剧目或素材数量,而是先选定目标市场和题材,用少量差异明确的素材验证点击与转化,再结合留存、付费和广告收入决定是否放量。只有把“内容热度—获客质量—商业回收”逐项核实,才有可能区分真正值得追加预算的项目与仅在榜单上显得热闹的项目。
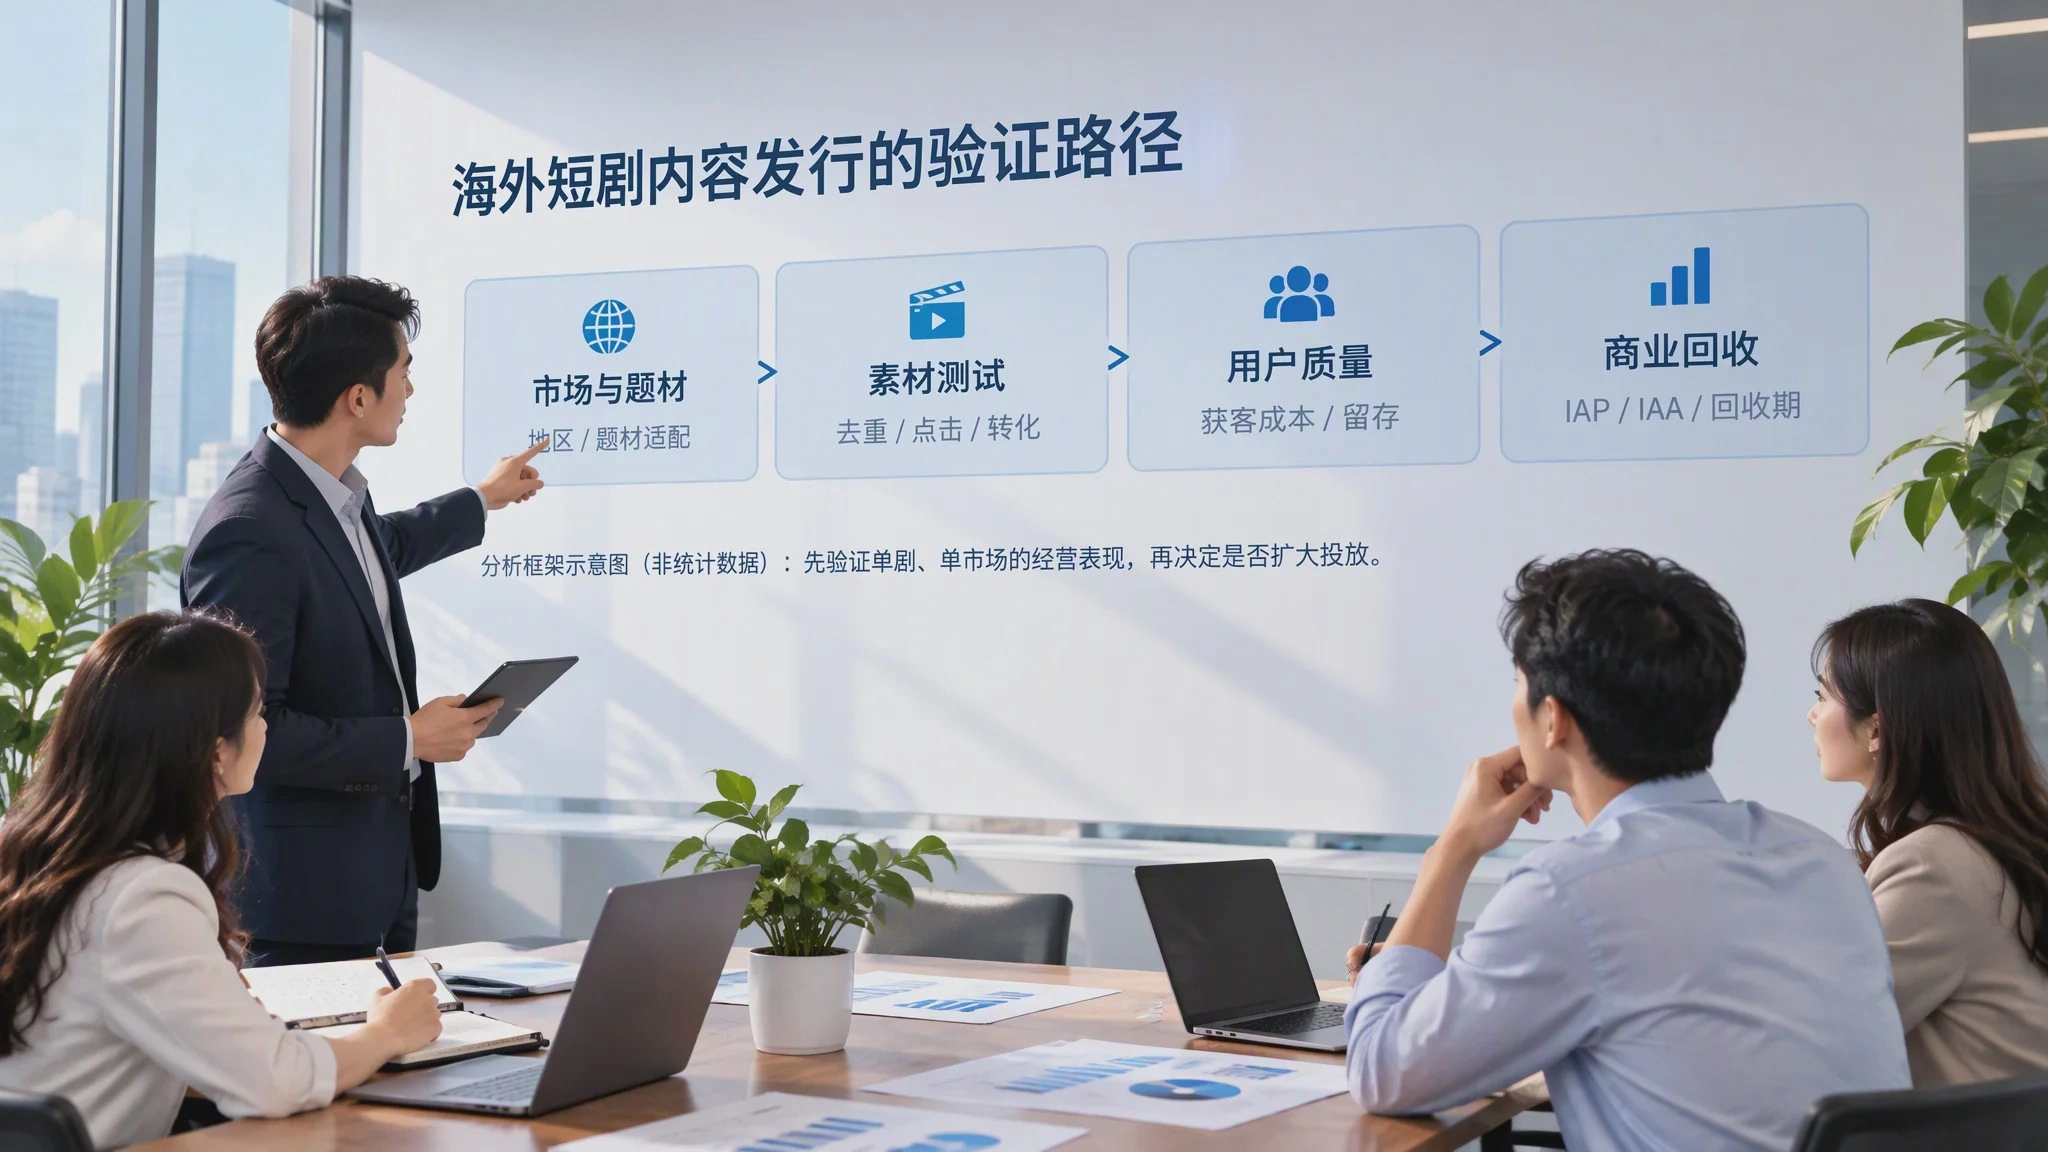
9月海外微短剧市场的回调更适合作为一次效率检验的观察窗口,而非行业增长结束的证据。对内容与发行企业而言,下一阶段值得持续追踪的是:分市场用户质量、题材表现、素材去重后的有效供给、投放成本、回收周期,以及IAP与IAA收入的实际贡献。
声明*
本文为云边冲浪基于公开行业资料所作的独立观察,与DataEye及所提及平台不存在因本文而产生的合作、授权或官方背书关系。所引下载量和应用内购收入为第三方预估数据,广告素材量为DataEye-ADX监测数据,可能受到覆盖范围、统计方法与后续修订影响。应用内购收入不代表包含广告等全部渠道的行业总收入;素材量不等于广告花费或去重创意数。本文不构成投资或投放效果保证。